Domain landmaschinen-portal.de kaufen?
Wir ziehen mit dem Projekt
landmaschinen-portal.de um.
Sind Sie am Kauf der Domain
landmaschinen-portal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain landmaschinen-portal.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
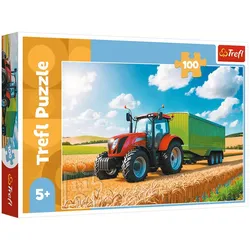
Puzzle 100 - Landmaschinen - Traktor mit Anhänger Trefl 16494100-teiliges Puzzle – Landmaschinen – Traktor mit Anhänger, Trefl 16494 Das Puzzle „Landmaschinen – Traktor mit Anhänger“ besteht aus 100 Teilen und ist ideal für junge Fans landwirtschaftlicher Fahrzeuge. Das fertige Puzzle ergibt ein 410 x 275 mm großes Bild, das einen Traktor mit Anhänger in einem Weizenfeld zeigt. Das Produkt besteht aus hochwertigen Materialien, darunter spezielles kalandriertes Papier, das Licht reflektiert und so das Zusammensetzen erleichtert. Das Puzzle wird in Polen aus umweltfreundlichen Materialien hergestellt.5,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
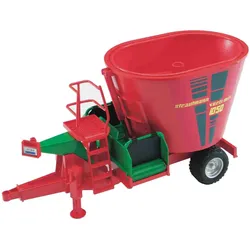
Bruder FuttermischwagenDas Messerwerk aus Kunststoff im Mischbehälter des Strautmann Futtermischwagens Verti-Mix 1050 ist drehbar, und der Auslassschieber am Behälter kann geöffnet werden. Das Querförderband ist voll funktionsfähig, und die Digitalanzeige ist schwenkbar. Ein ausziehbarer Stützfuss bietet sicheren Halt, und Profilreifen runden das Bild ab. Zur Spielergänzung kann der Strautmann Futtermischwagen Verti-Mix 1050 mit allen Traktoren der Profi-Serie kombiniert werden.29,15 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
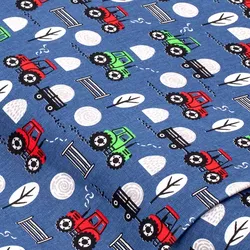
Baumwollstoff Traktoren & Anhänger "Mona", blau-colorExklusiv von buttinette: Baumwollstoff Traktoren & Anhänger, Farbe: blau-color, aus der Quiltserie Mona, aus besonders feiner, weicher und hochveredelter Baumwolle (Renforcé), Motivgröße Traktor grün: 2,5 x 2 cm, Breite: 150 cm, Gewicht: ca. 130 g/m2. Material: 100 % Baumwolle.Baumwollstoff aus feiner, weicher und hochveredelter Baumwolleexklusiv von buttinettemit coolen Traktoren-Motivenfür Nähprojekte wie Accessoires, Homedeko uvm.für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
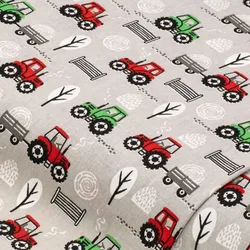
Baumwollstoff Traktoren & Anhänger "Mona", grau-colorExklusiv von buttinette: Baumwollstoff Traktoren & Anhänger, Farbe: grau-color, aus der Quiltserie Mona, aus besonders feiner, weicher und hochveredelter Baumwolle (Renforcé), Motivgröße Traktor grün: 2,5 x 2 cm, Breite: 150 cm, Gewicht: ca. 130 g/m2. Material: 100 % Baumwolle.Baumwollstoff aus feiner, weicher und hochveredelter Baumwolleexklusiv von buttinettemit coolen Traktoren-Motivenfür Nähprojekte wie Accessoires, Homedeko uvm.für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
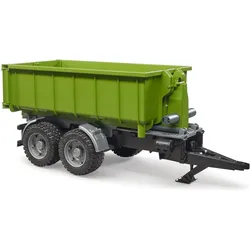
Bruder Hakenlift-Anhänger für TraktorenDieses Multitalent bereichert neu die Themenwelt Landwirtschaft bei Bruder. Wie beim Original, kann die Mulde gekippt, oder ganz abgesetzt werden. Zugang zur Ladefläche erhält man durch die beiden Flügeltüren. Um eine Vielzahl von Kombinationen zu ermöglichen ist der universale Kupplungsadapter bei diesem Spielzeug enthalten. Alle Traktoren aus den 2000er # 4000er Serien passen perfekt zu diesem tollen Anhänger.32,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Puzzle 100 - Landmaschinen - Traktor mit Anhänger Trefl 16494100-teiliges Puzzle – Landmaschinen – Traktor mit Anhänger, Trefl 16494 Das Puzzle „Landmaschinen – Traktor mit Anhänger“ besteht aus 100 Teilen und ist ideal für junge Fans landwirtschaftlicher Fahrzeuge. Das fertige Puzzle ergibt ein 410 x 275 mm großes Bild, das einen Traktor mit Anhänger in einem Weizenfeld zeigt. Das Produkt besteht aus hochwertigen Materialien, darunter spezielles kalandriertes Papier, das Licht reflektiert und so das Zusammensetzen erleichtert. Das Puzzle wird in Polen aus umweltfreundlichen Materialien hergestellt.5,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bruder FuttermischwagenDas Messerwerk aus Kunststoff im Mischbehälter des Strautmann Futtermischwagens Verti-Mix 1050 ist drehbar, und der Auslassschieber am Behälter kann geöffnet werden. Das Querförderband ist voll funktionsfähig, und die Digitalanzeige ist schwenkbar. Ein ausziehbarer Stützfuss bietet sicheren Halt, und Profilreifen runden das Bild ab. Zur Spielergänzung kann der Strautmann Futtermischwagen Verti-Mix 1050 mit allen Traktoren der Profi-Serie kombiniert werden.29,15 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Baumwollstoff Traktoren & Anhänger "Mona", blau-colorExklusiv von buttinette: Baumwollstoff Traktoren & Anhänger, Farbe: blau-color, aus der Quiltserie Mona, aus besonders feiner, weicher und hochveredelter Baumwolle (Renforcé), Motivgröße Traktor grün: 2,5 x 2 cm, Breite: 150 cm, Gewicht: ca. 130 g/m2. Material: 100 % Baumwolle.Baumwollstoff aus feiner, weicher und hochveredelter Baumwolleexklusiv von buttinettemit coolen Traktoren-Motivenfür Nähprojekte wie Accessoires, Homedeko uvm.für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Baumwollstoff Traktoren & Anhänger "Mona", grau-colorExklusiv von buttinette: Baumwollstoff Traktoren & Anhänger, Farbe: grau-color, aus der Quiltserie Mona, aus besonders feiner, weicher und hochveredelter Baumwolle (Renforcé), Motivgröße Traktor grün: 2,5 x 2 cm, Breite: 150 cm, Gewicht: ca. 130 g/m2. Material: 100 % Baumwolle.Baumwollstoff aus feiner, weicher und hochveredelter Baumwolleexklusiv von buttinettemit coolen Traktoren-Motivenfür Nähprojekte wie Accessoires, Homedeko uvm.für Quilt- und Patchworkarbeiten9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Rohner, Frank: Landmaschinen als RC-ModelleLandmaschinen als RC-Modelle , RC-Modelle von Landmaschinen vereinen vieles, was Nutzfahrzeugmodellbauer lieben: Geländegängigkeit, Individualität und vor allem jede Menge Funktionen, die eingebaut werden können. Wohl auch deshalb boomen Modelle von landwirtschaftlichen Nutzfahrzeugen. In diesem Buch stellt Frank Rohner nicht nur die Grundlagen der Antriebstechnik dieser Modelle dar, sondern zeigt an Beispielen der verschiedensten Landmaschinenmodelle, was alles möglich ist und wie Funktionen verwirklicht werden können. Zahlreiche Modellbauer erklären an ihren Modellen der unterschiedlichsten Maschinen die mechanische und elektronische Umsetzung von Sonderfunktionen. Nicht nur Schlepper, sondern auch die dazugehörigen Anhänger und Anbaugeräte werden umfassend und mit vielen Abbildungen vorgestellt. Besondere Maschinen wie beispielsweise Forsterntegeräte und Feldhäcksler runden das Thema ab. Ein umfassendes Werk zu diesem spannenden Bereich des Nutzfahrzeugmodellbaus. Aus dem Inhalt: ¿ Antriebstechnik ¿ Bausätze und Kleinserienhersteller ¿ Eigenbauten und Umbauten ¿ Anhänger ¿ Anbaugeräte ¿ Sondermaschinen und Selbstfahrer ¿ Impressionen von den Modellfeldtagen in Bocholt ¿ Der Traktor als "Sportgerät" , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 20160614, Produktform: Kartoniert, Beilage: GEKL, Autoren: Rohner, Frank, Seitenzahl/Blattzahl: 254, Keyword: Ferngesteuert; Modellbau; Traktoren, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Lifestyle, Hobbys und Freizeit, Thema: Entdecken, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Naturwissenschaften, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VTH GmbH, Verlag: VTH GmbH, Verlag: vth, Länge: 233, Breite: 167, Höhe: 17, Gewicht: 460, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Korp, Dieter: TraktorenTraktoren , Kosten, Reparatur und Technik im Detail , Dachboxen, -körbe & -taschen > Transportsysteme , Erscheinungsjahr: 20101206, Produktform: Kartoniert, Titel der Reihe: Jetzt helfe ich mir selbst##, Autoren: Korp, Dieter, Seitenzahl/Blattzahl: 232, Abbildungen: zahlreiche farbige Abbildungen und Skizzen, Keyword: Abschmierplan; Anbaugeräte; Anlage; Arbeiten an Technik, Motor und Karosserie; Ausbeulen; Auspolieren; Bauteile; Benzin; Bereifung; Bremsanlage; Bremsen; Bremssysteme; Cockpit; Demontage; Dichtheitsprüfung; Dichtungen; Differenzial; Druckverlustprüfung; Einspritzpumpe; Einstellen; Elektrische; Fahrwerk; Generator; Getriebe; Glühanlage; Hydraulik; Hydrauliksysteme; Inspektions; JIMS; Jetzt; Karosserie; Kennzeichnungspflichten; Kompressionsdruck; Kostenermittlung; Kraftübertragung; Kupplung; Kühlsystem; Lampen; Messübungen; Metallbearbeitung; Motor; Motorblock; Multimeter; Muster; Offene; Petroleummotoren; Pflege; Pleuel; Prüfung; Reparatur; Schaltplan; Schmierdienst; Schweißen, Fachschema: Traktor~Fahrzeug / Nutzfahrzeug~Kraftfahrzeug / Nutzfahrzeug~Nutzfahrzeug~Autobus~Bus~Kleinbus~Linienbus~Obus~Omnibus~Bahn (Verkehrsmittel) / Straßenbahn~Straßenbahn~Trambahn~Tramway, Warengruppe: HC/Nutzfahrzeuge, Fachkategorie: Busse, Straßenbahnen und Nutzfahrzeuge: Ratgeber, Sachbuch, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Motorbuch Verlag, Verlag: Motorbuch Verlag, Verlag: Motorbuch Verlag, Länge: 267, Breite: 202, Höhe: 15, Gewicht: 760, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.